E-Rechnungspflicht: Was kleine Betriebe jetzt wissen müssen
Seit dem 1. Januar 2025 gilt in Deutschland die E-Rechnung bei Umsätzen zwischen Unternehmen. Viele Betriebe haben bisher von den Übergangsregeln Gebrauch gemacht und weiter Rechnungen auf Papier oder als PDF verschickt. Am 31. Dezember 2026 endet die erste dieser Übergangsfristen. Wir fassen den Stand im November 2026 zusammen und zeigen, was kleine und mittlere Betriebe jetzt klären sollten.
Was eine E-Rechnung ist
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, die so ausgestellt, übermittelt und empfangen wird, dass sie sich elektronisch verarbeiten lässt. Die Rechnungsdaten stecken dabei in einer maschinenlesbaren XML-Datei.
Ein einfaches PDF, das Sie per E-Mail verschicken, ist deshalb keine E-Rechnung. Es zählt, genau wie eine Papierrechnung, als „sonstige Rechnung“.
Wen die Pflicht betrifft
Die Regeln gelten für Umsätze zwischen inländischen Unternehmen. Dazu zählen auch Freiberufler, Vermieter und Kleinunternehmer. Rechnungen an Privatkunden sind nicht betroffen, ebenso viele steuerfreie Umsätze, etwa steuerfreie Finanzdienstleistungen oder Grundstücksvermietungen.
Empfangen: seit dem 1. Januar 2025 Pflicht
Jedes inländische Unternehmen muss seit dem 1. Januar 2025 E-Rechnungen empfangen können. Eine Übergangsfrist gibt es dafür nicht, und das gilt auch für Kleinunternehmer. Für den Empfang genügt nach Auskunft des Bundesfinanzministeriums bereits ein E-Mail-Postfach.
Damit Sie eine XRechnung lesen können, brauchen Sie ein Programm, das die XML-Datei darstellt. Die Finanzverwaltung bietet dafür einen kostenlosen E-Rechnungsviewer im ELSTER-Portal an.
Versenden: die Übergangsfristen
Für das Ausstellen von E-Rechnungen gelten gestaffelte Fristen:
- Bis 31. Dezember 2026: Alle Unternehmen dürfen statt einer E-Rechnung noch eine sonstige Rechnung ausstellen. Papier ist dabei immer zulässig, ein PDF oder ein anderes elektronisches Format nur, wenn der Empfänger zustimmt.
- Bis 31. Dezember 2027: Das gilt weiter für Unternehmen, deren Gesamtumsatz im vorangegangenen Kalenderjahr nicht mehr als 800.000 Euro betragen hat. Für Rechnungen im Jahr 2027 kommt es also auf den Umsatz 2026 an. Bis Ende 2027 dürfen außerdem bestehende EDI-Verfahren weiterlaufen.
- Ab 1. Januar 2028: Bei Umsätzen zwischen inländischen Unternehmen ist die E-Rechnung für alle Pflicht.
Ausnahmen
Auch nach Ablauf der Fristen muss nicht jede Rechnung eine E-Rechnung sein. Ausgenommen sind unter anderem:
- Kleinbetragsrechnungen bis 250 Euro brutto
- Fahrausweise, die als Rechnung gelten
- Leistungen von Kleinunternehmern
Wechselt ein Kleinunternehmer zur Regelbesteuerung, muss er ab diesem Zeitpunkt ebenfalls E-Rechnungen ausstellen.
Welche Formate zulässig sind
Eine E-Rechnung muss die Vorgaben der europäischen Norm EN 16931 erfüllen. In Deutschland sind vor allem zwei Formate üblich:
XRechnung
Die XRechnung ist eine reine XML-Datei ohne Bildteil. Zum Lesen brauchen Sie einen Viewer, zum Beispiel den der Finanzverwaltung.
ZUGFeRD
ZUGFeRD verbindet ein lesbares PDF mit eingebetteten XML-Daten. Als E-Rechnung gilt ZUGFeRD ab Version 2.0.1, allerdings nicht in den Profilen MINIMUM und BASIC-WL. Wichtig: Weichen PDF und XML voneinander ab, sind die Daten im strukturierten Teil maßgeblich. Alle Pflichtangaben müssen deshalb in den XML-Daten stehen, ein Verweis auf einen Anhang reicht nicht.
E-Rechnungen richtig archivieren
Umsatzsteuerlich müssen Sie jede ein- und ausgehende Rechnung acht Jahre aufbewahren. Bei einer E-Rechnung ist mindestens der strukturierte Teil so zu speichern, dass er unversehrt in seiner ursprünglichen Form vorliegt. Ein Ausdruck oder nur das PDF ersetzt die XML-Datei also nicht. Daneben gelten die Grundsätze ordnungsmäßiger Buchführung in elektronischer Form, kurz GoBD.
Was Sie jetzt prüfen sollten
- Empfang: Wo kommen E-Rechnungen bei Ihnen an, und wer kann sie lesen und weiterverarbeiten?
- Umsatz 2026: Liegt Ihr Gesamtumsatz bei höchstens 800.000 Euro, haben Sie beim Versand ein Jahr länger Zeit.
- Rechnungsprogramm: Kann Ihre Software XRechnung oder ZUGFeRD in einem zulässigen Profil erzeugen?
- Archiv: Werden die XML-Daten unverändert und vollständig aufbewahrt?
- Steuerberater: Besprechen Sie die Einzelheiten für Ihren Betrieb mit Ihrem Steuerberater.
E-Rechnungen mit TypeERP erstellen
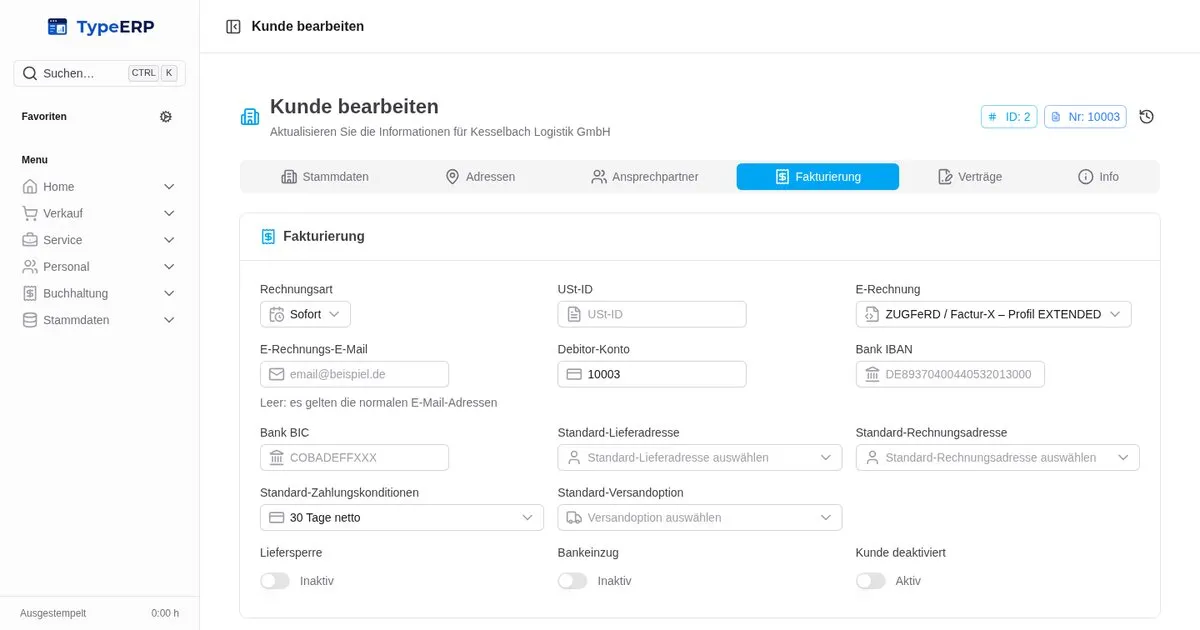
Mit TypeERP, unserem anpassbaren ERP, erstellen Sie E-Rechnungen direkt als ZUGFeRD und XRechnung. Wenn Sie ohnehin überlegen, Angebote, Aufträge und Rechnungen in einem System zusammenzuführen, zeigen wir Ihnen gern, wie das bei Ihnen aussehen kann.
Hinweis: Dieser Beitrag gibt einen allgemeinen Überblick mit Stand November 2026 und ersetzt keine Steuer- oder Rechtsberatung. Wie die Regeln in Ihrem Fall anzuwenden sind, klären Sie bitte mit Ihrem Steuerberater.
Sie haben Fragen zur Umstellung oder möchten TypeERP kennenlernen? Sprechen Sie uns an, wir beraten Sie gern.
Wir unterstützen Sie bei Ihren IT-Projekten
Fragen Sie jetzt eine unverbindliche Beratung an